Mehrfamilienhaus · Bielefeld
Altbau, Baujahr 1897
Gebäudealter über der Gesamtnutzungsdauer, Erneuerungsbedarf in mehreren Bauteilgruppen gebündelt. Die Restnutzungsdauer wurde aus dem dokumentierten Ortsbefund hergeleitet.
Sie vermieten eine Immobilie und möchten prüfen, ob eine kürzere tatsächliche Nutzungsdauer eine höhere jährliche AfA ermöglicht? Ein Restnutzungsdauergutachten untersucht den Zustand und die weitere Nutzbarkeit Ihres Gebäudes. Ich besichtige Ihr Objekt persönlich und begründe die ermittelte Nutzungsdauer nachvollziehbar. Ob daraus ein steuerlicher Vorteil entsteht, ist im Einzelfall zu prüfen.
Die Restnutzungsdauer beschreibt den voraussichtlichen verbleibenden Nutzungszeitraum eines Gebäudes. Entscheidend sind nicht nur Baujahr und rechnerisches Alter, sondern auch Zustand, Modernisierungen, wirtschaftliche Nutzbarkeit und rechtliche Rahmenbedingungen. Ein pauschaler Abzug des Gebäudealters von einem Tabellenwert ersetzt keine objektbezogene Untersuchung.
Eine Prüfung kann insbesondere in diesen Situationen sinnvoll sein:
Vermietende Eigentümer möchten eine kürzere tatsächliche Nutzungsdauer ihres Bestandsgebäudes prüfen lassen.
Immobilienkäufer wollen die künftige AfA ihrer vermieteten Immobilie auf eine nachvollziehbare Grundlage stellen.
Steuerberater benötigen eine objektbezogene Begründung für die steuerliche Einordnung ihrer Mandate. Wie ich die Begutachtung mit Ihrer Kanzlei abstimme, erfahren Sie unter Zusammenarbeit mit Steuerberatern.
Ich untersuche Ihr Gebäude und werte die verfügbaren Unterlagen aus. Dabei berücksichtige ich insbesondere:
Das Ergebnis erläutert die hergeleitete Nutzungsdauer und ihre Grundlagen – nicht nur eine Zahl aus einer Tabelle.
Sie erhalten eine objektbezogene Begründung. Eine bestimmte Nutzungsdauer, Steuerentlastung oder Anerkennung durch das Finanzamt kann ich nicht garantieren.
Das Honorar richtet sich nach Objektart, Größe, Unterlagenlage und Untersuchungsumfang. Sie erhalten vor der Beauftragung ein individuelles Angebot. Für eine erste Einordnung genügen Ort, Baujahr, Nutzung und Angaben zu wesentlichen Modernisierungen.
Vier anonymisierte Ergebnisse aus Gutachten der letzten zwölf Monate. Jedes Ergebnis beruht auf dem Zustand des konkreten Objekts zum Stichtag und lässt sich nicht auf andere Immobilien übertragen.

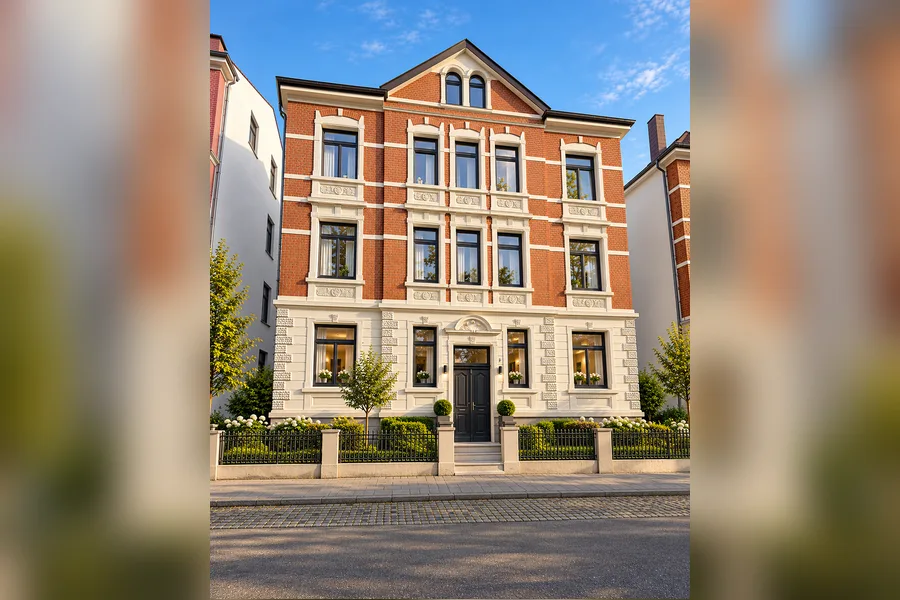
Mehrfamilienhaus · Bielefeld
Gebäudealter über der Gesamtnutzungsdauer, Erneuerungsbedarf in mehreren Bauteilgruppen gebündelt. Die Restnutzungsdauer wurde aus dem dokumentierten Ortsbefund hergeleitet.

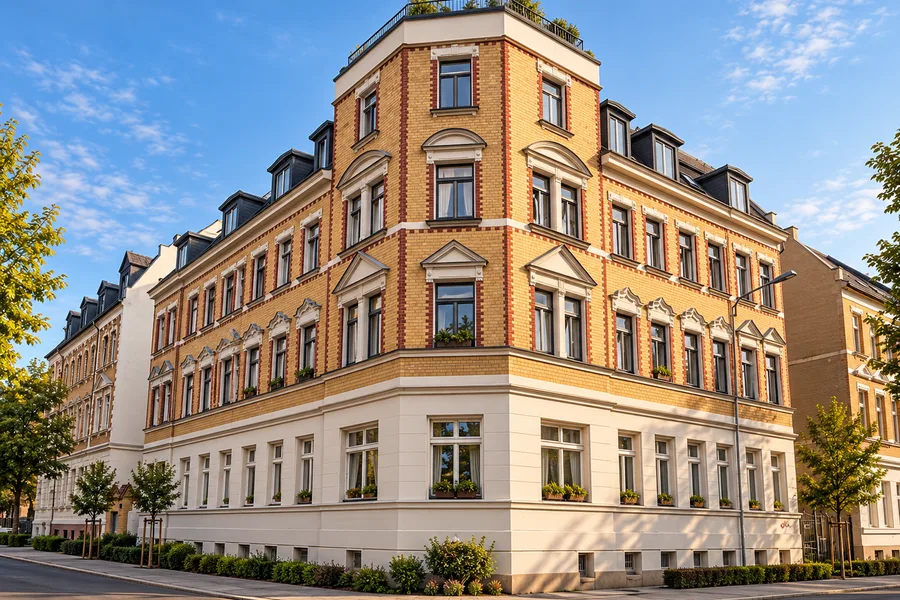
Eigentumswohnung · Leipzig
Rund 50 m² als Kapitalanlage. Der Nachweis stützt sich auf Zustand und Modernisierungsgrad des Sondereigentums samt anteiligem Gemeinschaftseigentum, ohne Beschluss der WEG.

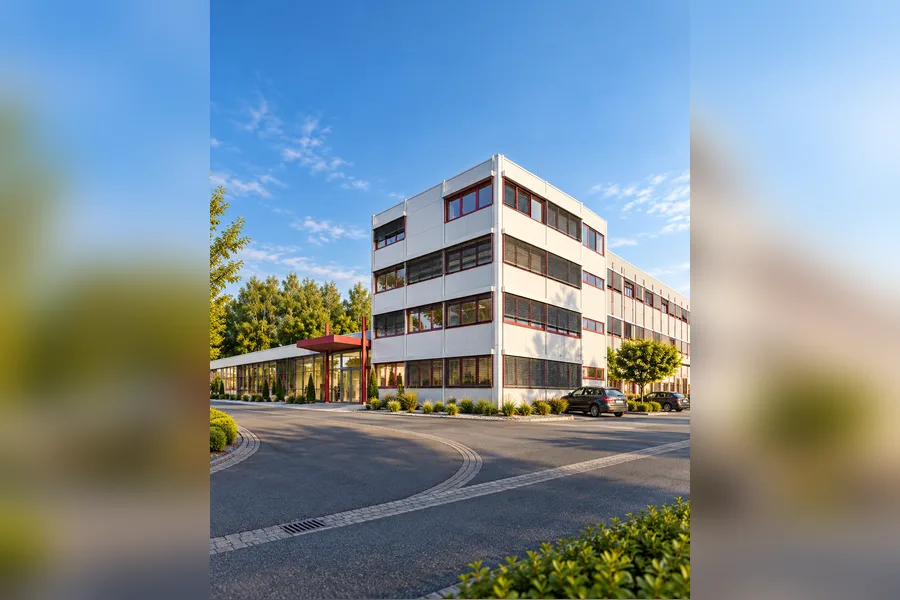
Gewerbeobjekt · Region Osnabrück
Produktions- und Lagerhallen mit Verwaltungstrakt im Betriebsvermögen, bewertet als funktionale Einheit. Die Restnutzungsdauer wurde über die Teilflächen gewichtet.

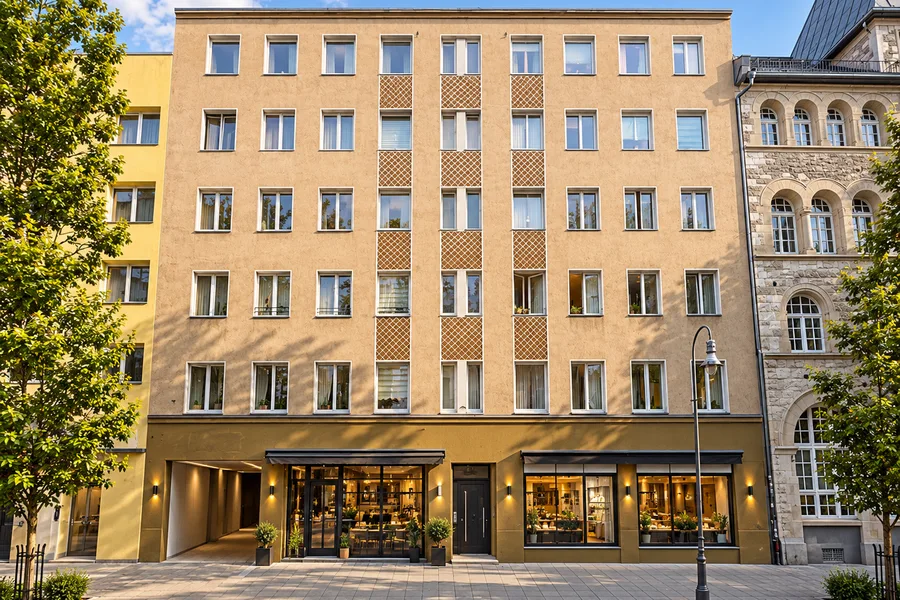
Wohn- und Geschäftshaus · Berlin-Kreuzberg
Mischnutzung ohne durchgreifende Modernisierung. Der Modellwert von 13,64 Jahren wurde auf 14 Jahre aufgerundet; die Rundung wirkt bewusst nicht zugunsten des Steuerpflichtigen.
Der typisierte Satz folgt aus § 7 Abs. 4 Satz 1 EStG, der erhöhte Satz aus der nachgewiesenen kürzeren Nutzungsdauer nach § 7 Abs. 4 Satz 2 EStG. Ob sich ein Gutachten in Ihrem Fall rechnet, zeigt der AfA-Rechner.
Viele Ablehnungen von Restnutzungsdauergutachten beruhen auf Einwänden, die einer rechtlichen Prüfung nicht standhalten. Die vier häufigsten aus meiner Praxis:
Der Einwand verwechselt die technische Lebensdauer mit der wirtschaftlichen Nutzungsdauer. Maßgeblich ist nach § 4 Abs. 3 ImmoWertV die wirtschaftliche Restnutzungsdauer, also der Zeitraum, in dem das Gebäude bei ordnungsgemäßer Bewirtschaftung noch wirtschaftlich genutzt werden kann. Ein Gebäude kann technisch noch Jahrzehnte stehen und trotzdem wirtschaftlich entwertet sein, etwa durch nicht mehr marktgerechte Grundrisse, veraltete Haustechnik oder gebündelten Erneuerungsbedarf in mehreren Bauteilgruppen. Der BFH stellt für § 7 Abs. 4 Satz 2 EStG ausdrücklich auch auf die wirtschaftliche Entwertung ab.
Steuerlich bewertet wird das Wirtschaftsgut des einzelnen Eigentümers: das Sondereigentum mit dem zugehörigen Miteigentumsanteil am Gemeinschaftseigentum. Ein Beschluss der Eigentümergemeinschaft ist für den Nachweis der kürzeren Nutzungsdauer nicht erforderlich.
Kreditlaufzeiten richten sich nach Bonität und gewünschter Tilgung, nicht nach dem Zustand des Gebäudes. Sie haben für die Gebäude-AfA nach dem EStG keine Bindungswirkung.
Die Vorschrift gilt unverändert. Das BMF hat sein einschränkendes Anwendungsschreiben vom 22.02.2023 mit Schreiben vom 01.12.2025 (BStBl 2025 I S. 2038) sogar vollständig aufgehoben. Maßgeblich sind der Gesetzeswortlaut und die Rechtsprechung des BFH. Ein nachgewiesener Anspruch auf die kürzere Nutzungsdauer ist durchsetzbar, notfalls im Einspruchs- oder Klageverfahren.
Kommt eine Ablehnung, lohnt ein gestuftes Vorgehen. Zuerst das sachliche Gespräch mit dem Bearbeiter, oft fehlen nur formale Nachweise wie die Bestätigung der Zertifizierung des Sachverständigen. Trägt das nicht, sichert der fristgerechte Einspruch (§ 355 AO, ein Monat ab Bekanntgabe) die Position. Im Einspruchsverfahren prüft die Rechtsbehelfsstelle den Fall anhand der aktuellen BFH-Rechtsprechung, dort werden methodisch sauber erstellte Gutachten regelmäßig anerkannt. Pauschale Kompromissangebote ohne fachliche Begründung müssen Sie nicht akzeptieren, wenn ein fundiertes Gutachten vorliegt.
Die wichtigsten Entscheidungen dazu finden Sie auf der Seite Urteile zur Nutzungsdauer und AfA.
Für eine kürzere tatsächliche Gebäudenutzungsdauer als Grundlage der AfA ist § 7 Abs. 4 Satz 2 EStG maßgeblich. Das betrifft die Einkommensteuer. Die steuerliche Umsetzung stimmen Sie mit Ihrer Steuerberatung ab.
Davon zu unterscheiden ist der Nachweis eines niedrigeren Immobilienwerts bei Erbschaft- oder Schenkungsteuer. Dafür kann ein Gutachten nach § 198 BewG erforderlich sein. Ein Restnutzungsdauergutachten ersetzt diesen Wertnachweis nicht.
Zur ersten Orientierung: AfA-Effekt im Rechner vergleichen. Ergänzend finden Sie Rechtsprechung zur Nutzungsdauer und Informationen zur Kaufpreisaufteilung.
Schildern Sie mir Ort, Objektart, Baujahr, Vermietung und Modernisierungen. Wenn bereits eine steuerliche Rückfrage oder Frist vorliegt, nennen Sie diese bitte dazu. So kann ich die passende Bewertungsaufgabe mit Ihnen klären.